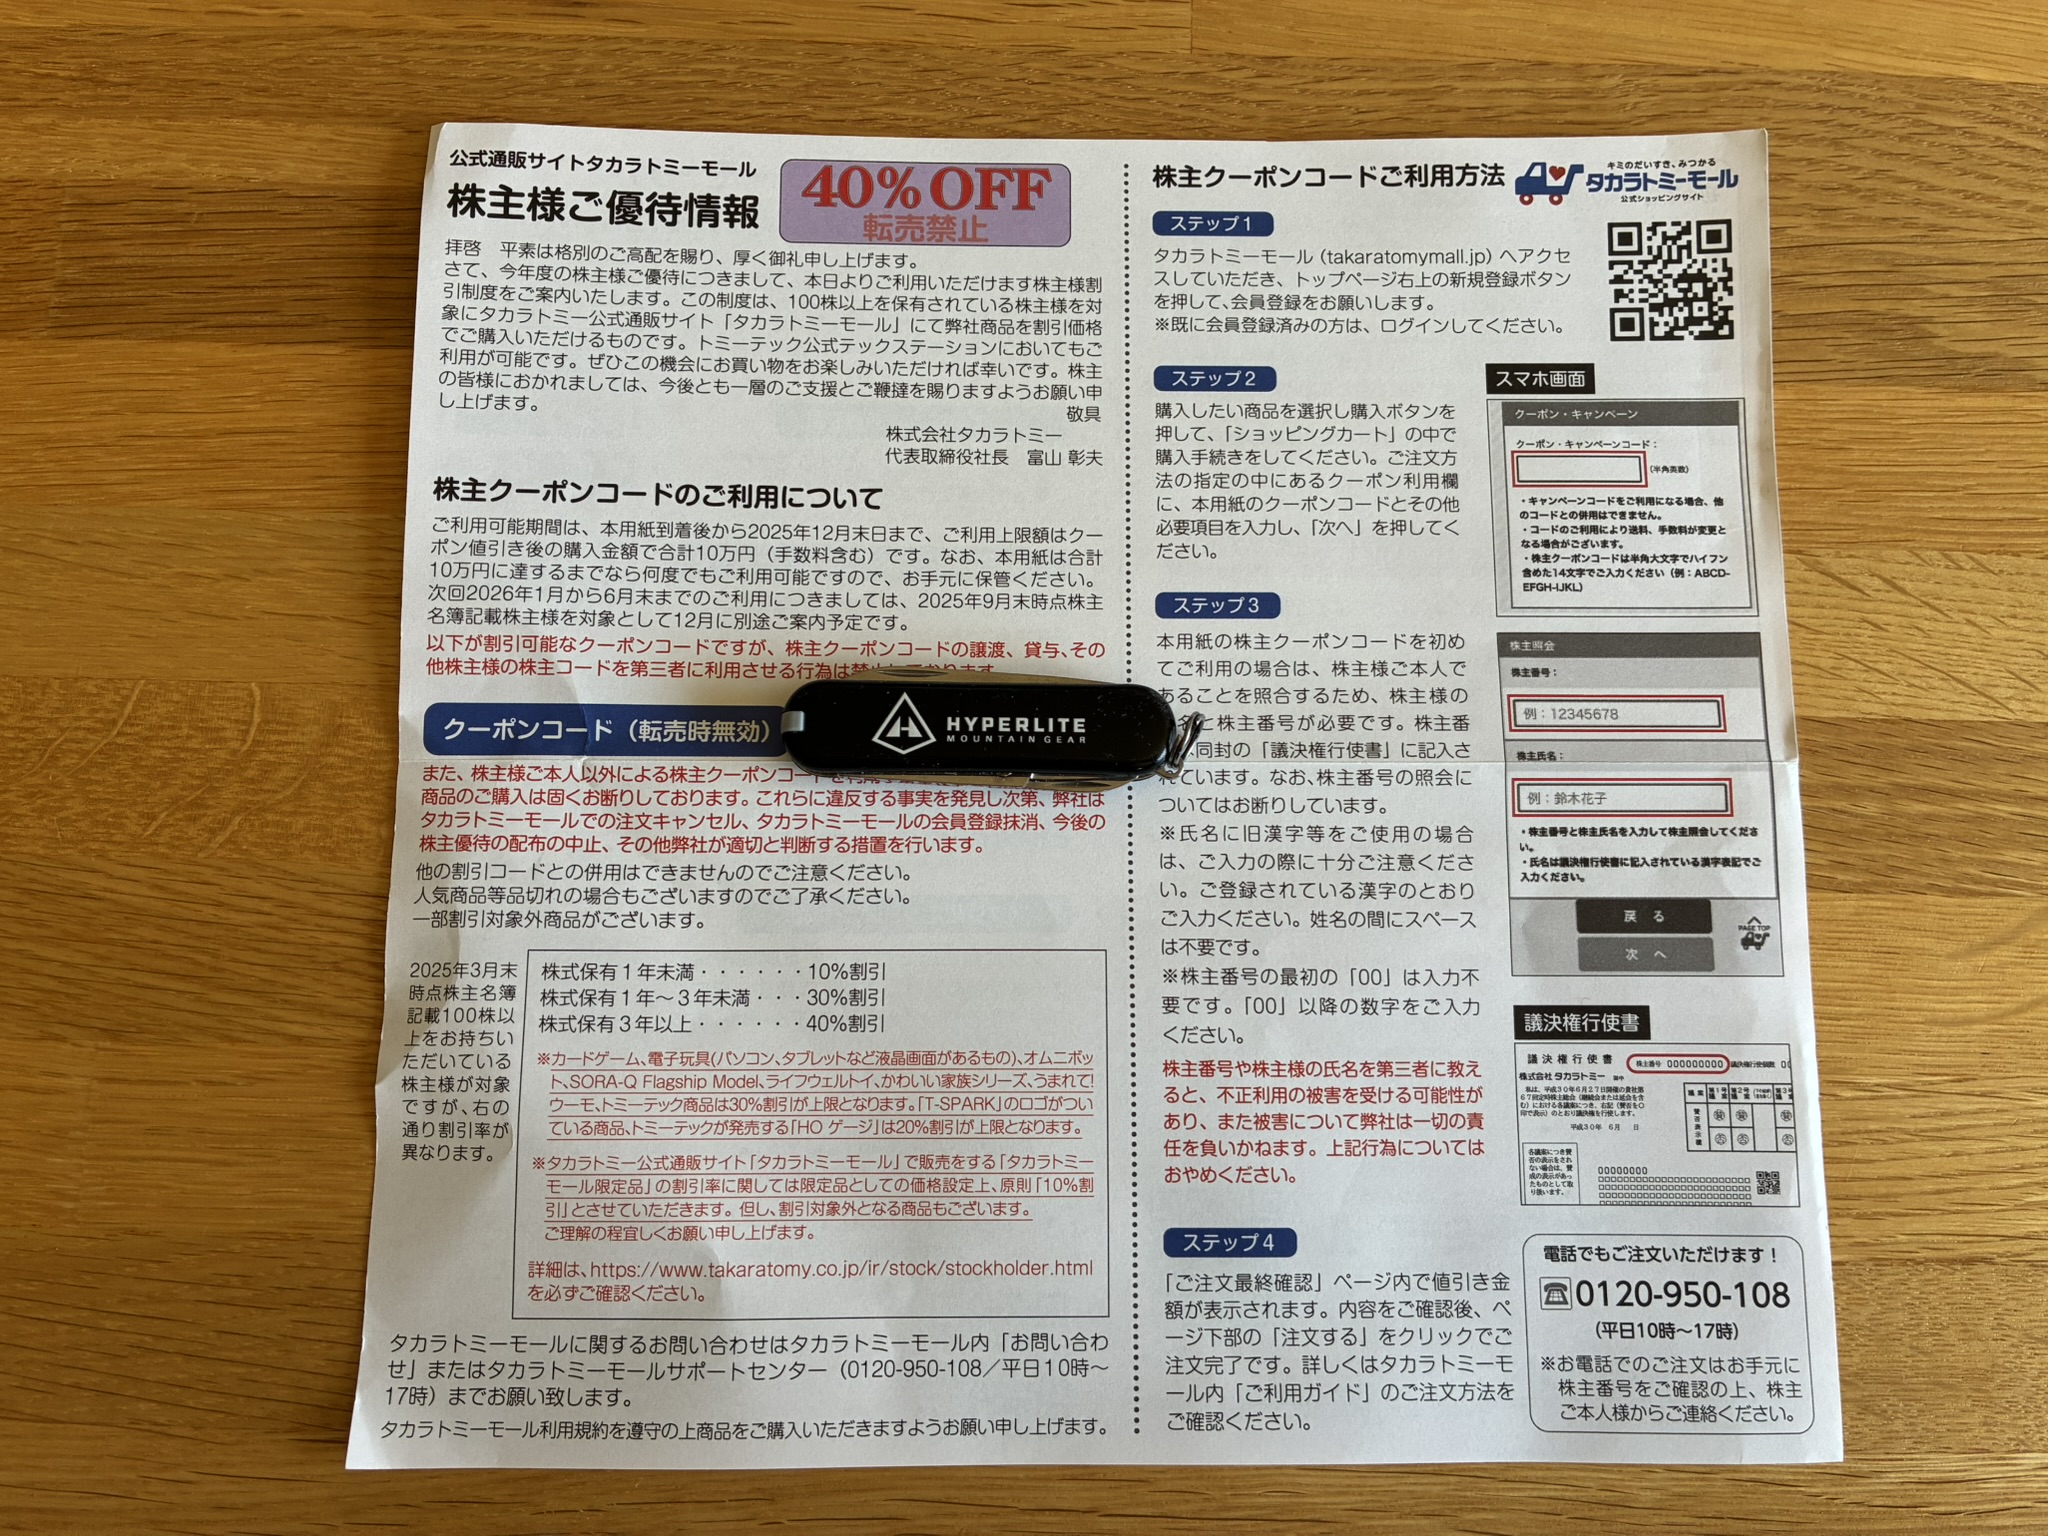
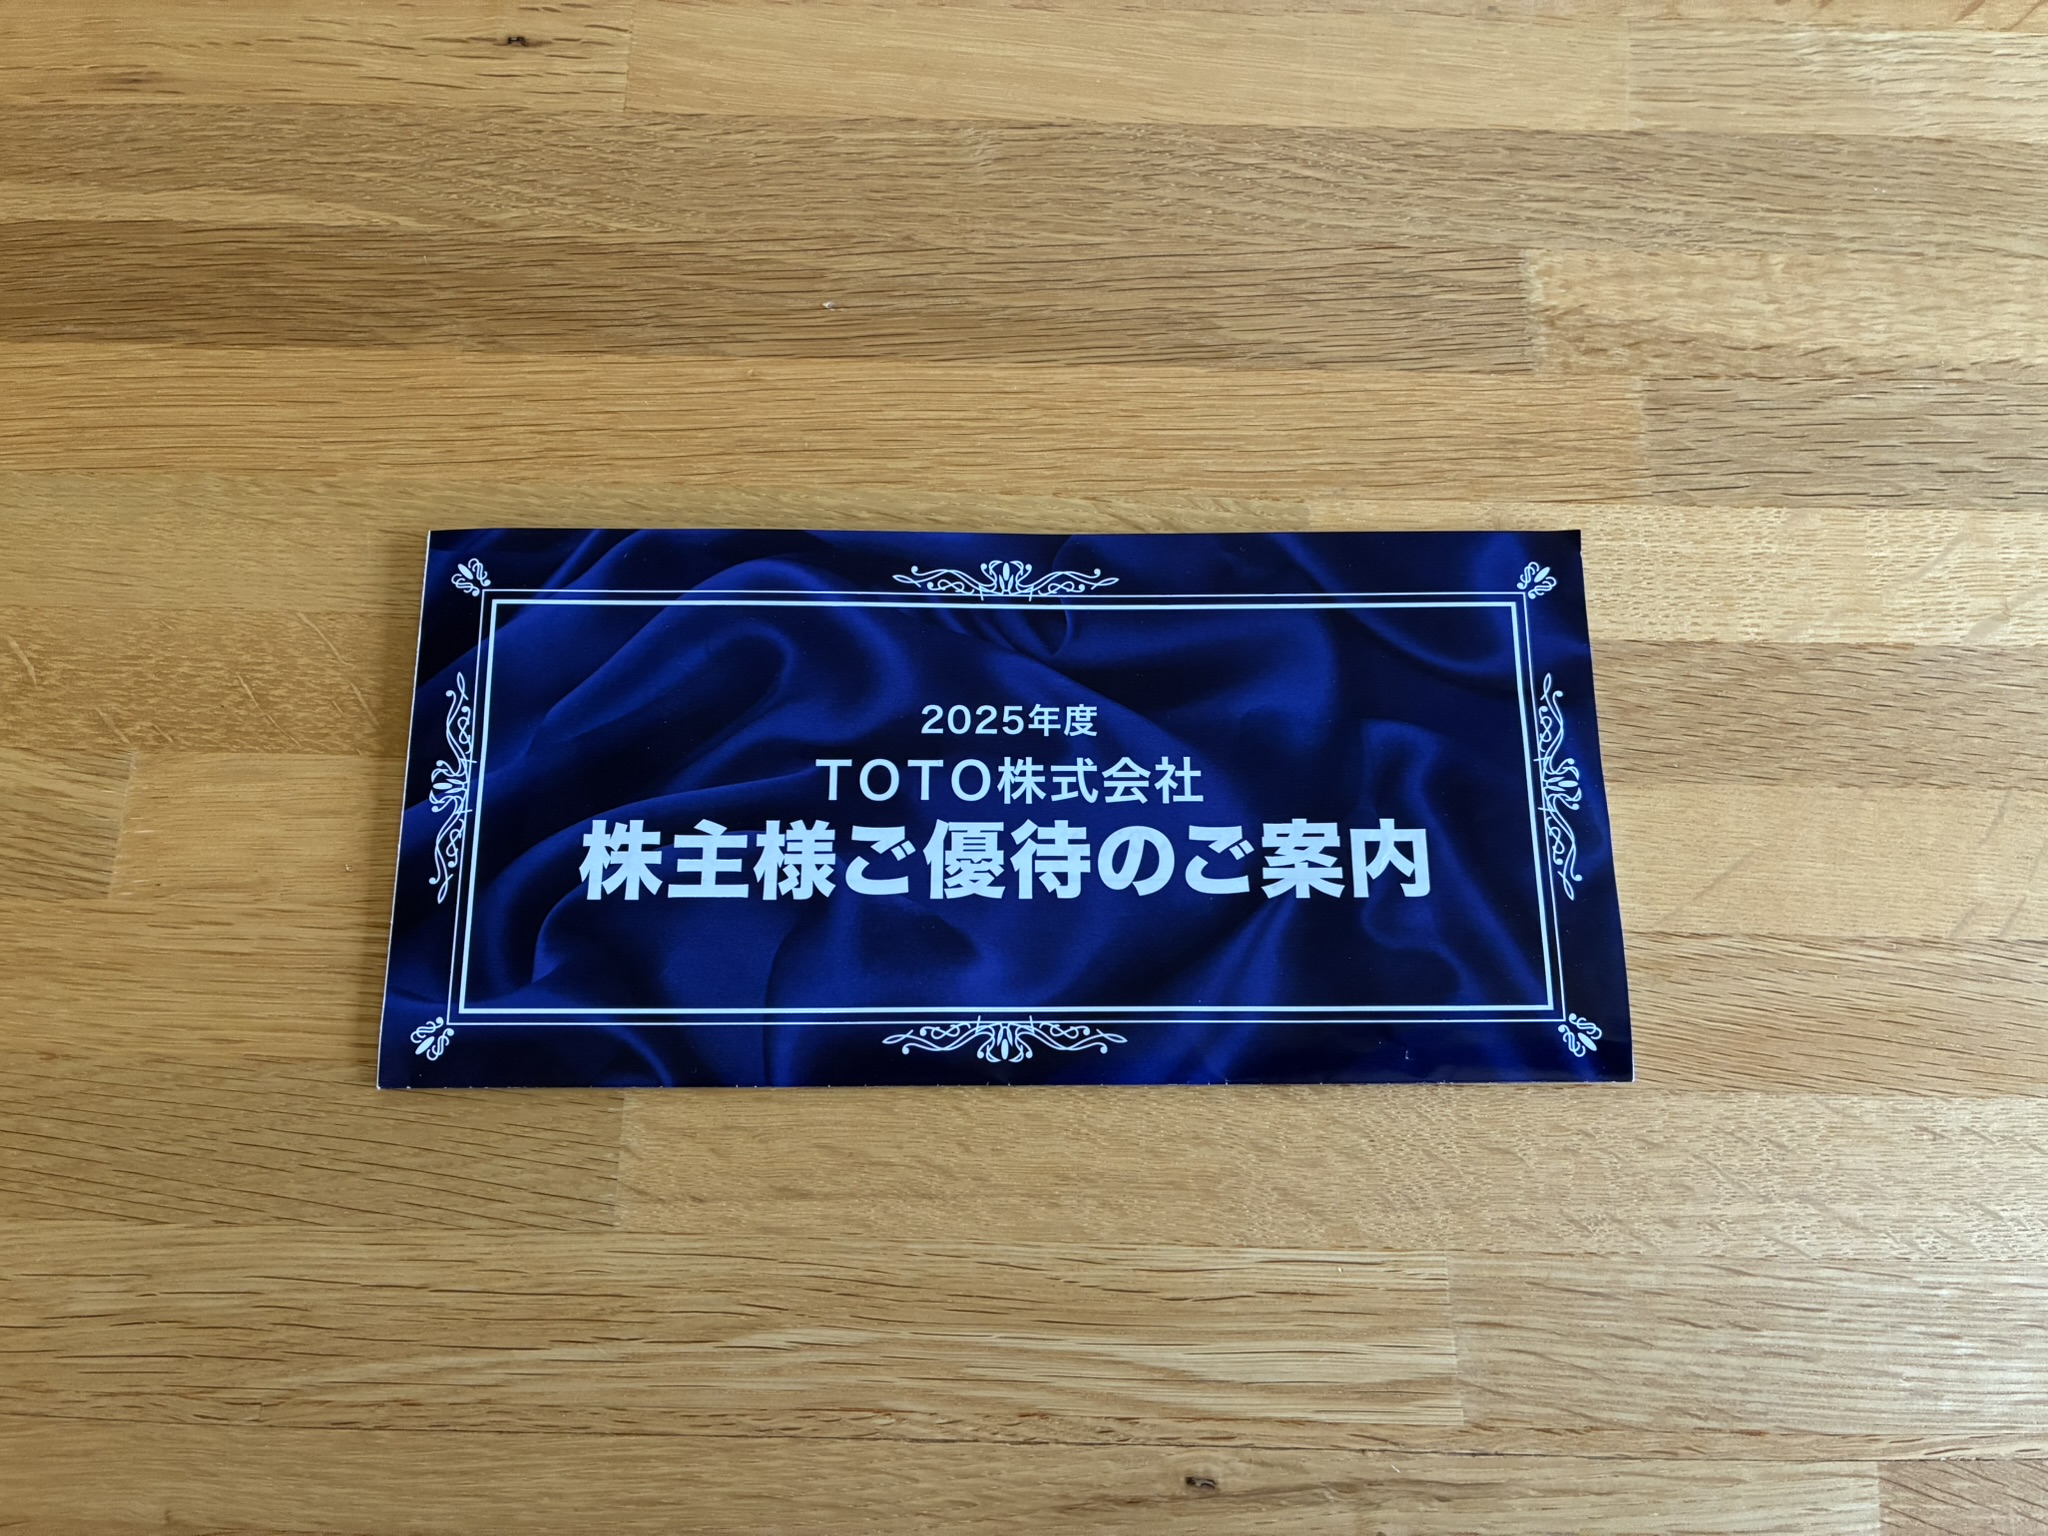
シード(7743)の株主優待が届きました
sachikotan
FIREしたいナオの生活
保険は、万が一の事態に備えるためのものです。
病気やケガ、死亡、事故など、将来起こるかもしれないリスクに対して、毎月保険料を支払うことで安心を得ることができます。
一方、資産形成の世界では「保険は基本的に不要」という意見を目にすることも少なくありません。
自分も、こうした保険不要論には概ね同意です。
しかし、以前勤めていた会社で周囲の人たちと保険について話していると、必要か不要かを議論する以前に、もっと根本的な問題があるように感じていました。
今回は、そんな経験を踏まえながら、保険との付き合い方について考えてみたいと思います。
資産形成界隈では保険不要論が語られることが多く、その中でも必要とされるのは以下のような保険です。
一方、貯蓄型保険、医療保険、車両保険などは、基本的には不要という考え方です。
日本には公的医療保険や高額療養費制度などがあり、病気やケガによる経済的負担をある程度抑えられる仕組みがあります。
また、十分な貯蓄や金融資産があれば、突発的な出費にも対応できます。
つまり、保険ではなく、資産で備えるという考えで、自分もそうすべきだと思います。
もちろん、家族構成や資産状況、抱えているリスクによって必要な保障は異なります。
ただ、民間保険に頼らなければ生活が成り立たないような状態であれば、保険の加入を考えるだけでなく、そもそものライフプランや家計のあり方を見直す必要もあるのではないかと思います。
以前勤めていた会社では、保険の話題になると、興味本位で周囲の人に加入内容を聞くことがありました。
「死亡したらいくら保険金が出るんですか?」
「入院したら1日いくら保障されるんですか?」
「三大疾病になった場合は?」
もちろん、細かい金額まで正確に覚えている必要はないと思います。
ただ、驚いたことに、自分が聞いた範囲では、おおよその金額すら把握している人が一人もいませんでした。
さらにひどいと、毎月いくら保険料を払っているのかさえ把握していない人もいました。
なぜ加入したのかを聞いてみると、決まって出てくるのは「親、知り合いに勧められたから」「パートナーに勧められたから」という答えです。
何に備えているのか分からない。
いくら保障されるのかも分からない。
毎月いくら払っているのかも分からない。
それでも、保険に入っているから安心らしいのです。
個人的には、全くもって理解しがたい感覚でした。
もちろん、保険に加入すること自体を否定するつもりはありません。
人によって家族構成も資産状況も異なりますし、必要な保障も違います。
ただ、毎月数万円という保険料は、決して小さな金額ではありません。
仮に毎月2万円を30年間支払えば合計720万円、毎月3万円なら1,080万円になります。
さらに、この金額を保険料として支払うのではなく、毎月積み立てて資産運用に回していたとしたら…
年利5%で30年間運用できたと仮定すると、毎月2万円なら約1,665万円、毎月3万円なら約2,497万円になります。
これだけの金額を支払う(資産運用の機会損失が起こる)のであれば、少なくとも何に対して、どれだけの保障を得ているのかは把握しておくべきです。
さらに言うなら、自分にはどのようなリスクがあり、万が一の際にはいくら必要なのか。その金額を貯蓄や公的保障だけでは賄えないから、この保険に加入する。
本来、保険とはこのような順番で選ぶもので、加入すること自体が目的になってしまっては本末転倒です。
自分に必要な保障額すら考えたことがないのに、保険に入っているから安心というのもおかしな話です。
似たような話はスマホの通信料金にもありました。
自分はかなり前から格安SIMを利用していましたが、それを馬鹿にされることも多かったです。
一方、そうした人たちは大手キャリアの料金プランを利用していたり、データ通信量が無制限のプランに加入していたりしました。
そこで、毎月どのくらいのデータ通信量を使っているのか聞いてみると、これまた誰一人として、おおよその通信量すら答えられませんでした。
自分が毎月どれだけ使っているか分からないのに、果たして無制限のプランが必要なのか?
当然、無制限プランが適している人もいると思いますが、必要かどうかを判断するためには、まず自分の使用状況を知らなければなりません。
最近はahamoやpovoなど、大手でも比較的安価な料金プランも普及し、以前より状況が改善されてきた印象がありますが…問題の本質は変わらないと思います。
以前、住宅ローンについての記事でも似たようなことを書きました。
保険、住宅ローン、通信費。
金額も目的も異なりますが、いずれも長期間にわたって家計に影響を与える支出です。
一つひとつは当たり前のように支払っていても、長い目で見れば大きな金額になります。
だからこそ、こうした支出については周囲の意見や世間の常識に流されず、自分なりの判断基準を持つことが大切だと思います。
保険に限らず、誰かに勧められたから、みんなが利用しているから、何となく安心だから。
そんな理由だけでお金を使い続けるのは、少しもったいない気がします。
もちろん、お金の使い方や価値観は人それぞれですし、必ずしも支出を減らすことが正解だとは思いません。
ただ、多くの人にとって限りのあるお金を何に使い、何に使わないのか。その積み重ねが、将来の資産形成にも大きく影響してくるはずです。
大切なのは、必要か不要かという結論そのものではなく、自分の頭で考え、納得してお金を使うことだと思います。
これだけ資産形成界隈で保険不要論が語られ、登録者1,000万人越えのYouTuberなどが繰り返し保険の見直しを呼びかけていても、保険会社の増収増益や株価の最高値更新といったニュースを耳にします。
こういった考えは永遠に少数派であり、保険会社というのは本当に強いなと思います。
もちろん、保険会社の業績には金利や運用収益、海外事業など、さまざまな要因がありますが…。
こうしたニュースを見るたびに、保険会社の株へのガチホ握力が上がります笑。
自分にとっては、保険料を払い続けるより、保険会社の株を持ち続ける方が性に合っているようです。
最強の保険は、保険に加入することではなく、保険会社の株を買うこと。
……もちろん、株価が下がっても保障はしてくれませんが笑。